工程造价审计资质最新文件与工程造价咨询业务解读
一、背景:资质管理的历史沿革与最新变化
工程造价咨询企业的资质管理,长期以来是行业准入的核心门槛。2019年之前,工程造价咨询企业须依据《工程造价咨询企业管理办法》(建设部令第149号)取得甲级或乙级资质,方可承接相应规模的造价咨询业务。
2020年,住房和城乡建设部发布《关于修改〈工程造价咨询企业管理办法〉〈注册造价工程师管理办法〉的决定》(住建部令第50号),对资质标准作出重大调整,取消了工程造价咨询企业资质认定中的部分审批环节。
2021年,国务院发布《关于深化“证照分离”改革进一步激发市场主体发展活力的通知》(国发〔2021〕7号),明确将工程造价咨询企业资质认定改为备案制。同年,住建部办公厅发布《关于取消工程造价咨询企业资质审批加强事中事后监管的通知》(建办标〔2021〕26号),正式取消了工程造价咨询企业甲级、乙级资质审批。
这是工程造价咨询行业资质管理制度的根本性变革——从“资质审批”转向“备案+信用监管”。
二、最新文件体系梳理
(一v)国家层面核心文件
- 《关于取消工程造价咨询企业资质审批加强事中事后监管的通知》(建办标〔2021〕26号)——取消资质审批,改为备案管理,要求企业通过全国工程造价咨询企业管理系统进行信息登记。
- 《工程造价改革工作方案》(建办标〔2020〕38号)——提出改革工程计价依据、强化市场在造价形成中的决定性作用,取消最高投标限价按定额计价的规定。
- 《注册造价工程师管理办法》(住建部令第50号修正)——调整注册造价工程师执业范围和管理方式。
- 《建设工程造价咨询规范》(GB/T 51095-2015)——虽为推荐性国标,但仍是造价咨询业务质量的基本参照。
(二)审计资质相关文件
工程造价审计不同于一般的造价咨询,其涉及国家审计、内部审计和社会审计三个层面:
- 国家审计层面:《审计法》(2021年修正)及《审计法实施条例》,明确审计机关对政府投资和以政府投资为主的建设项目的审计监督权。
- 内部审计层面:《审计署关于内部审计工作的规定》(审计署令第11号),规范内部审计机构开展工程造价审计的职责。
- 社会审计层面:会计师事务所从事工程造价审计业务,须具备相应的工程造价咨询能力,但不再需要造价咨询资质证书。
(三)备案管理的最新要求
根据建办标〔2021〕26号文,工程造价咨询企业应通过“全国工程造价咨询企业管理系统”进行信息登记,登记内容包括:
- 企业基本信息(营业执照、注册资本、经营范围等)
- 专业人员信息(注册造价工程师数量及注册信息)
- 业绩信息
- 信用信息
重要提示:备案不是审批,但未备案的企业在参与国有资金投资项目造价咨询时可能面临限制。
三、工程造价咨询业务的范畴与实务
(一)业务范围
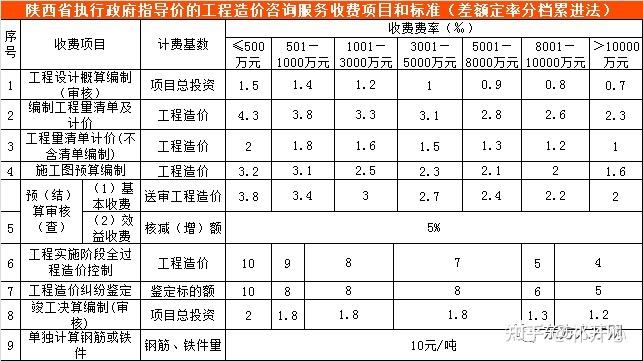
根据《建设工程造价咨询规范》(GB/T 51095-2015),工程造价咨询业务包括:
- 决策阶段:投资估算编制与审核、项目经济评价
- 设计阶段:设计概算编制与审核、限额设计造价控制
- 招投标阶段:工程量清单编制、最高投标限价编制、投标报价分析
- 施工阶段:工程计量与价款支付、工程变更与索赔管理、资金使用计划
- 竣工阶段:竣工结算编制与审核、竣工决算编制与审核
- 全过程:全过程造价咨询、工程造价鉴证、造价信息咨询
(二)取消资质后的市场变化
- 准入门槛降低:理论上,只要具备相应专业人员和技术能力,任何企业均可从事造价咨询业务。
- 竞争加剧:大量中小企业涌入市场,价格竞争激烈。
- 信用监管强化:主管部门通过“双随机、一公开”检查、信用评价等方式实施事中事后监管。
- 执业质量责任加重:造价工程师个人执业责任更加突出,签署的造价成果文件具有法律效力。
(三)工程造价审计与造价咨询的区别
| 维度 | 工程造价审计 | 工程造价咨询 |
|------|-------------|-------------|
| 委托主体 | 审计机关、内部审计机构、建设单位 | 建设单位、施工单位等 |
| 法律依据 | 审计法、审计法实施条例 | 合同法、建筑法、造价咨询规范 |
| 目的 | 监督资金使用的合规性、真实性 | 提供造价确定与控制的技术服务 |
| 成果性质 | 审计报告,具有监督效力 | 造价成果文件,具有合同参考效力 |
| 执业主体 | 审计机关人员、会计师事务所、造价咨询企业 | 造价咨询企业、造价工程师 |
四、最新政策趋势对企业的影响
(一)全过程工程咨询的推进
2017年以来,国家大力推行全过程工程咨询,工程造价咨询作为其中的重要组成,正从单一环节服务向全过程、全生命周期服务转型。资质取消后,具备综合能力的咨询企业更有竞争优势。
(二)数字化与信息化要求
各地正推进造价咨询行业信息化监管,如广东省建设工程标准定额站的造价咨询企业信用评价系统、江苏省的造价咨询行业监管平台等。企业需及时完成信息登记和业绩报送。
(三)信用评价体系的建立
资质取消后,信用成为企业核心竞争力。多个省份已建立造价咨询企业信用评价体系,评价结果与招投标、政府项目委托挂钩。
五、企业应对建议
- 及时完成信息登记:主动在全国工程造价咨询企业管理系统及地方监管平台完成信息备案。
- 强化专业人才队伍建设:注册造价工程师的数量和质量仍是市场评判企业能力的重要指标。
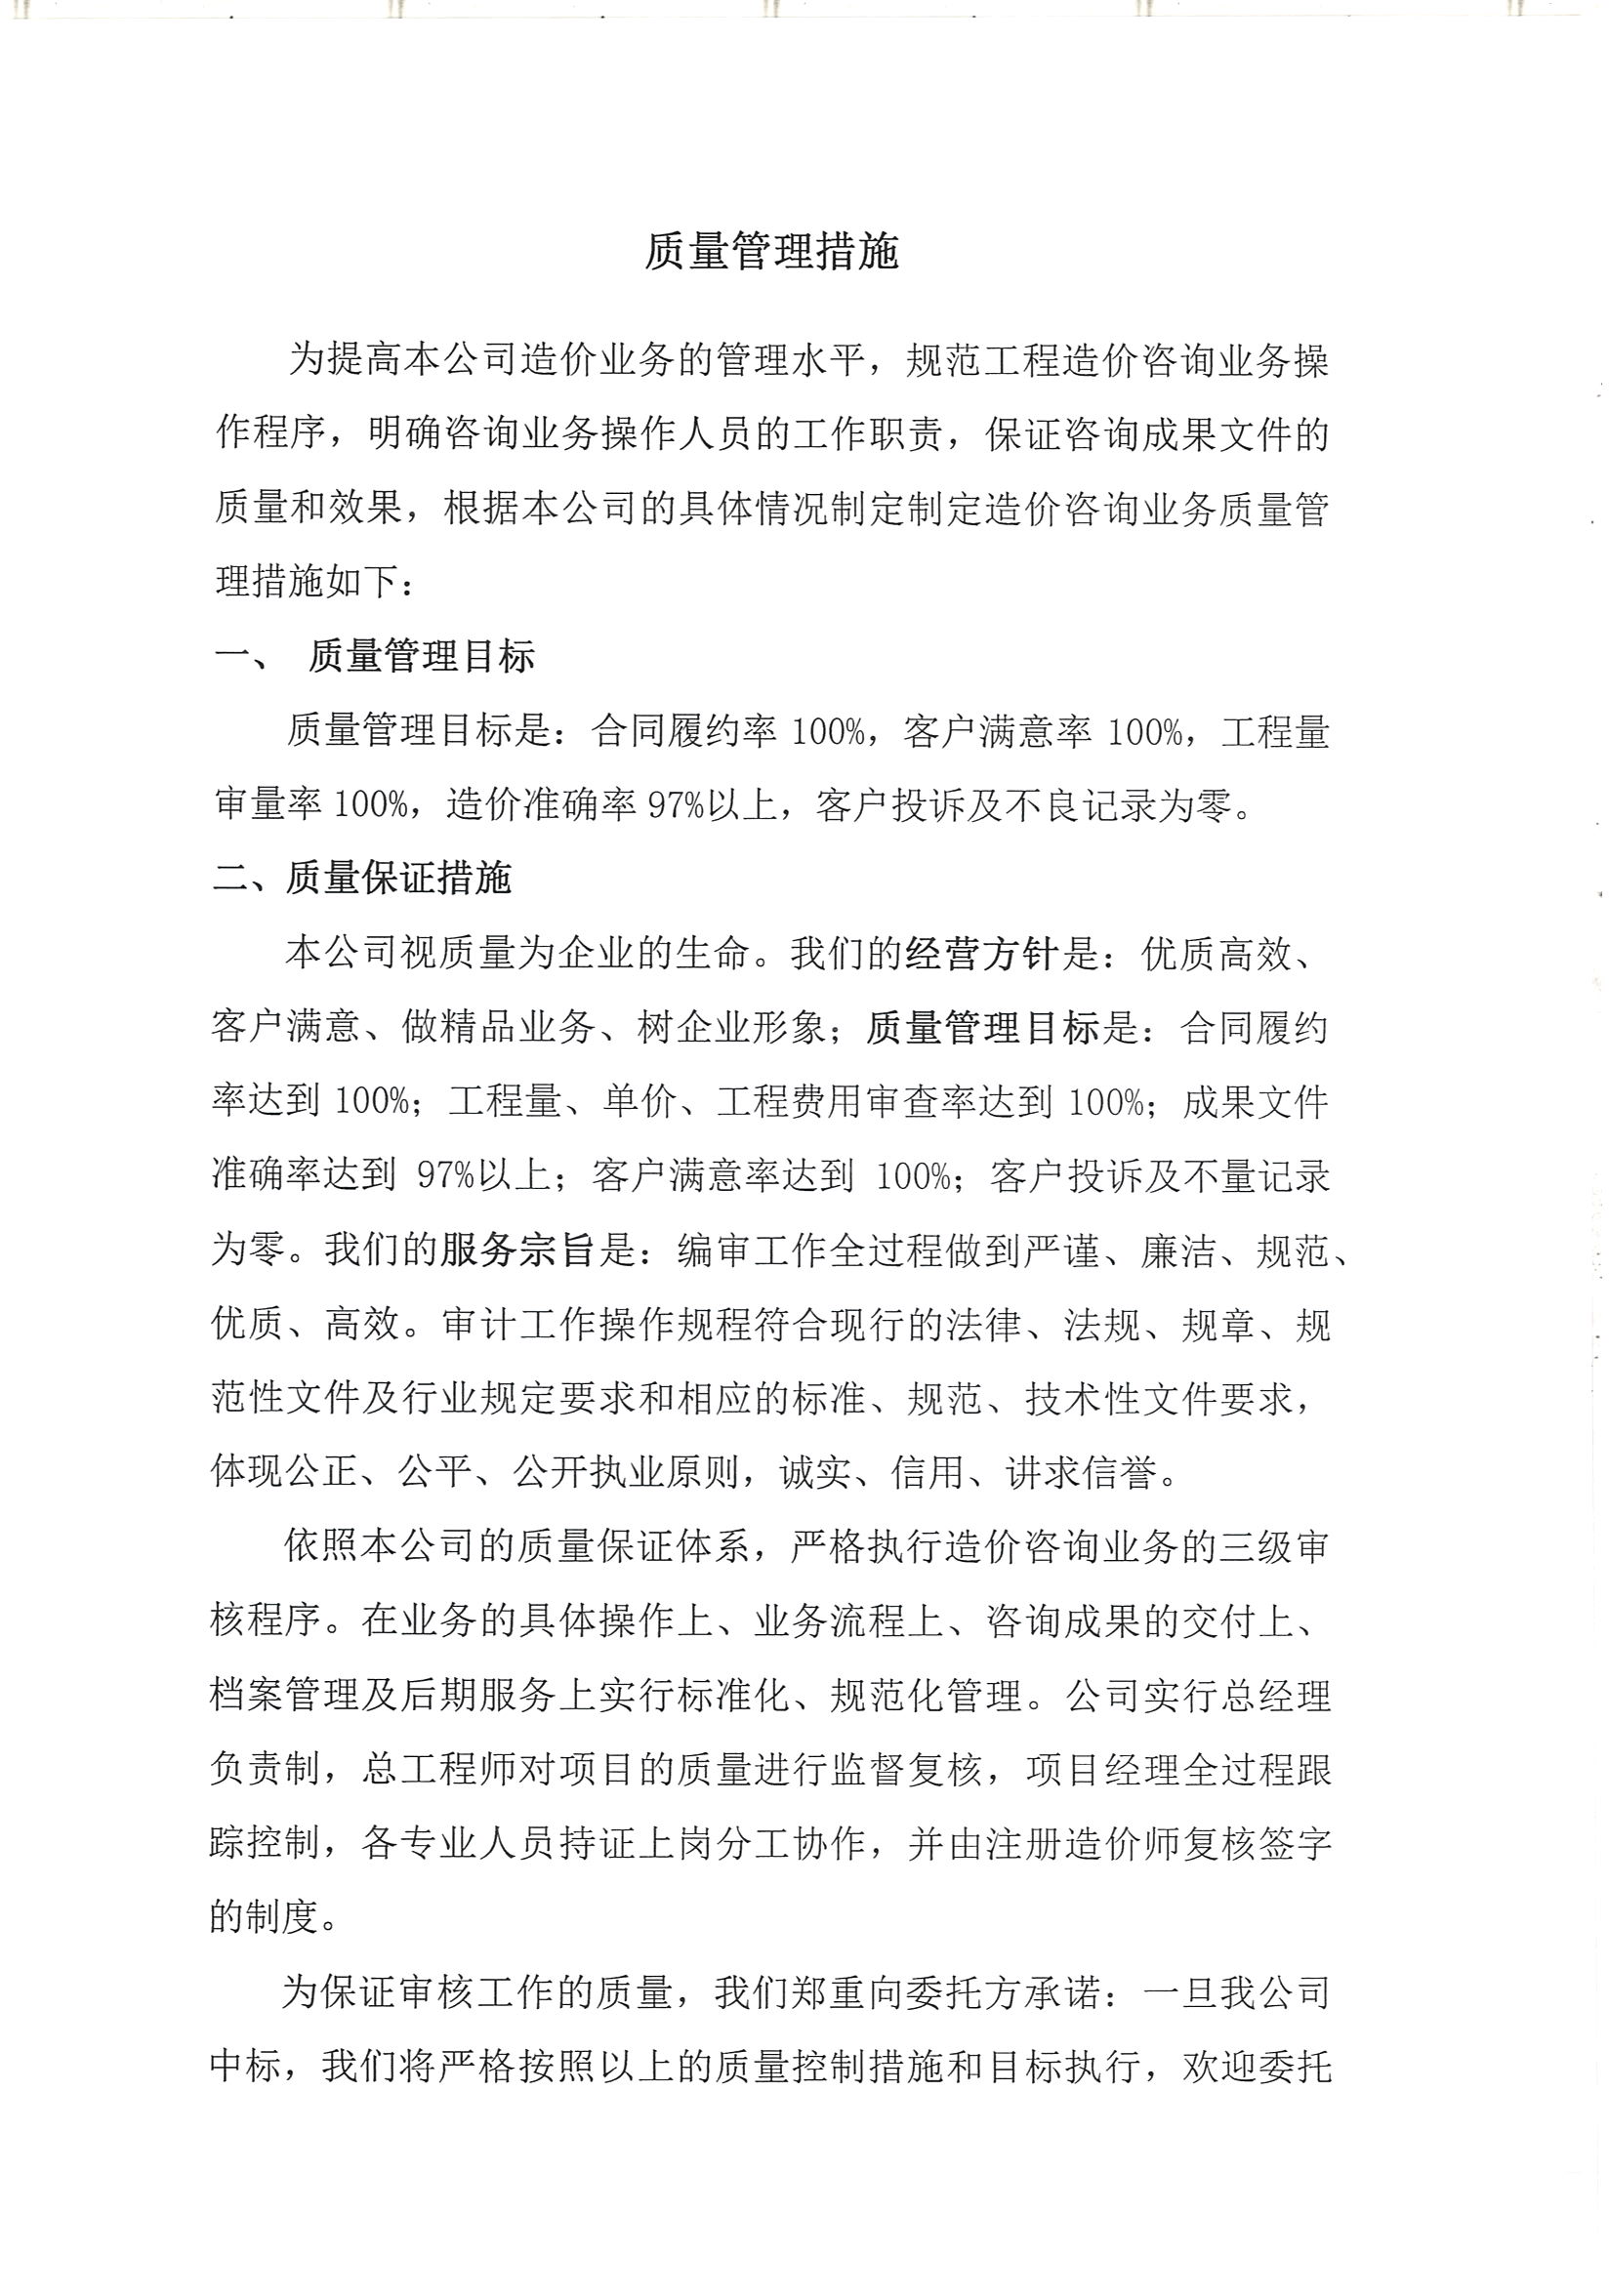
- 建立内部质量控制体系:取消资质审批后,事中事后监管更加严格,企业须完善三级审核等质量控制制度。
- 重视信用积累:积极参与信用评价,避免不良行为记录。
- 拓展全过程咨询服务能力:适应行业转型趋势,提升综合服务能力。
- 关注地方政策差异:各地对造价咨询的监管要求不一,需密切关注项目所在地的具体规定。
六、
工程造价咨询企业资质的取消,是“放管服”改革在工程建设领域的具体体现,并不意味着行业无门槛,而是将管理重心从“事前审批”转向“事中事后监管”和“信用管理”。对于工程造价审计而言,审计机关和社会审计机构更应关注造价成果的合规性和真实性,而非简单核查咨询企业的资质证书。企业和从业人员应准确把握最新政策动向,在合规的前提下提升核心竞争力,适应行业新常态。
如若转载,请注明出处:http://www.shhbxcl.com/product/43.html
更新时间:2026-10-01 21:06:21